Como investidores e famílias compram imóveis na planta em Vila Velha com fluxo parcelado direto em até 60 meses pela construtora, fugindo das altas taxas de juros bancários durante a obra e blindando o fluxo de caixa.
Planejamento financeiro para compra de apartamento na planta com financiamento direto pela construtora em Vila Velha
Uma das maiores barreiras enfrentadas por famílias e investidores que desejam adquirir um apartamento na planta no Espírito Santo não é a capacidade financeira em si, mas a rigidez do sistema bancário tradicional. Diante de taxas de juros elevadas e exigências documentais burocráticas, o financiamento direto com a construtora consolidou-se como a ferramenta mais ágil e inteligente de alavancagem patrimonial no mercado capixaba.
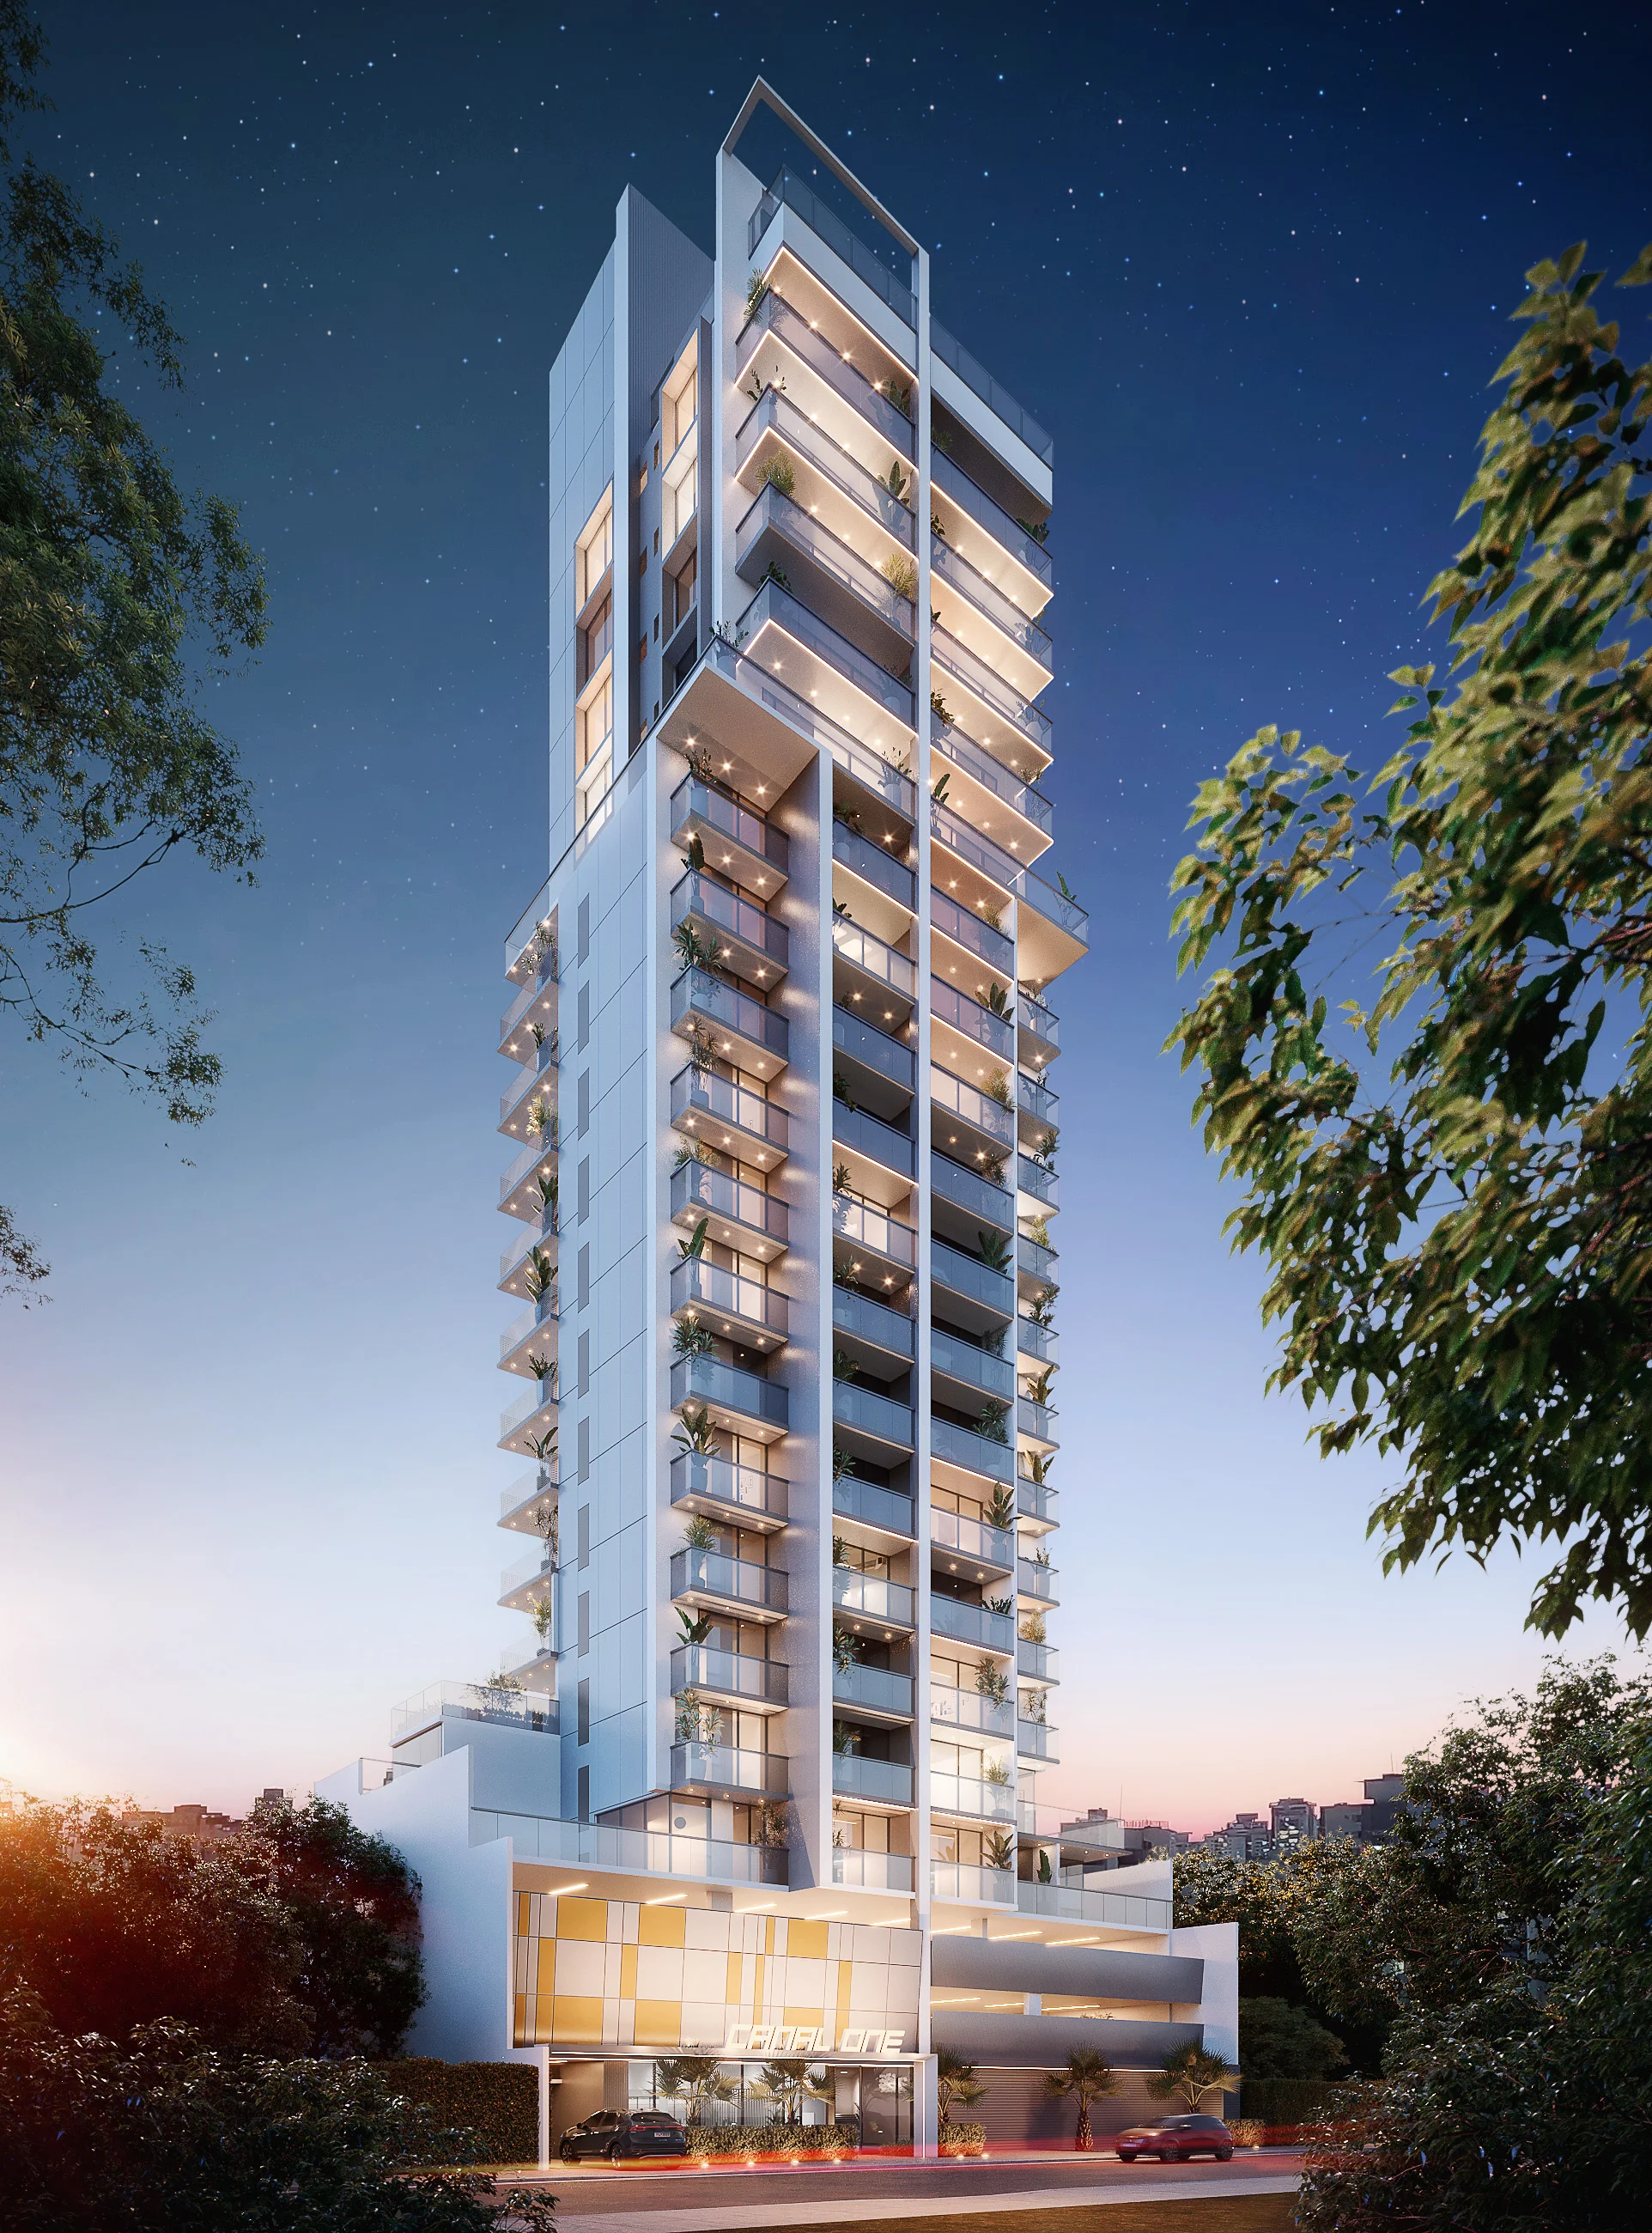
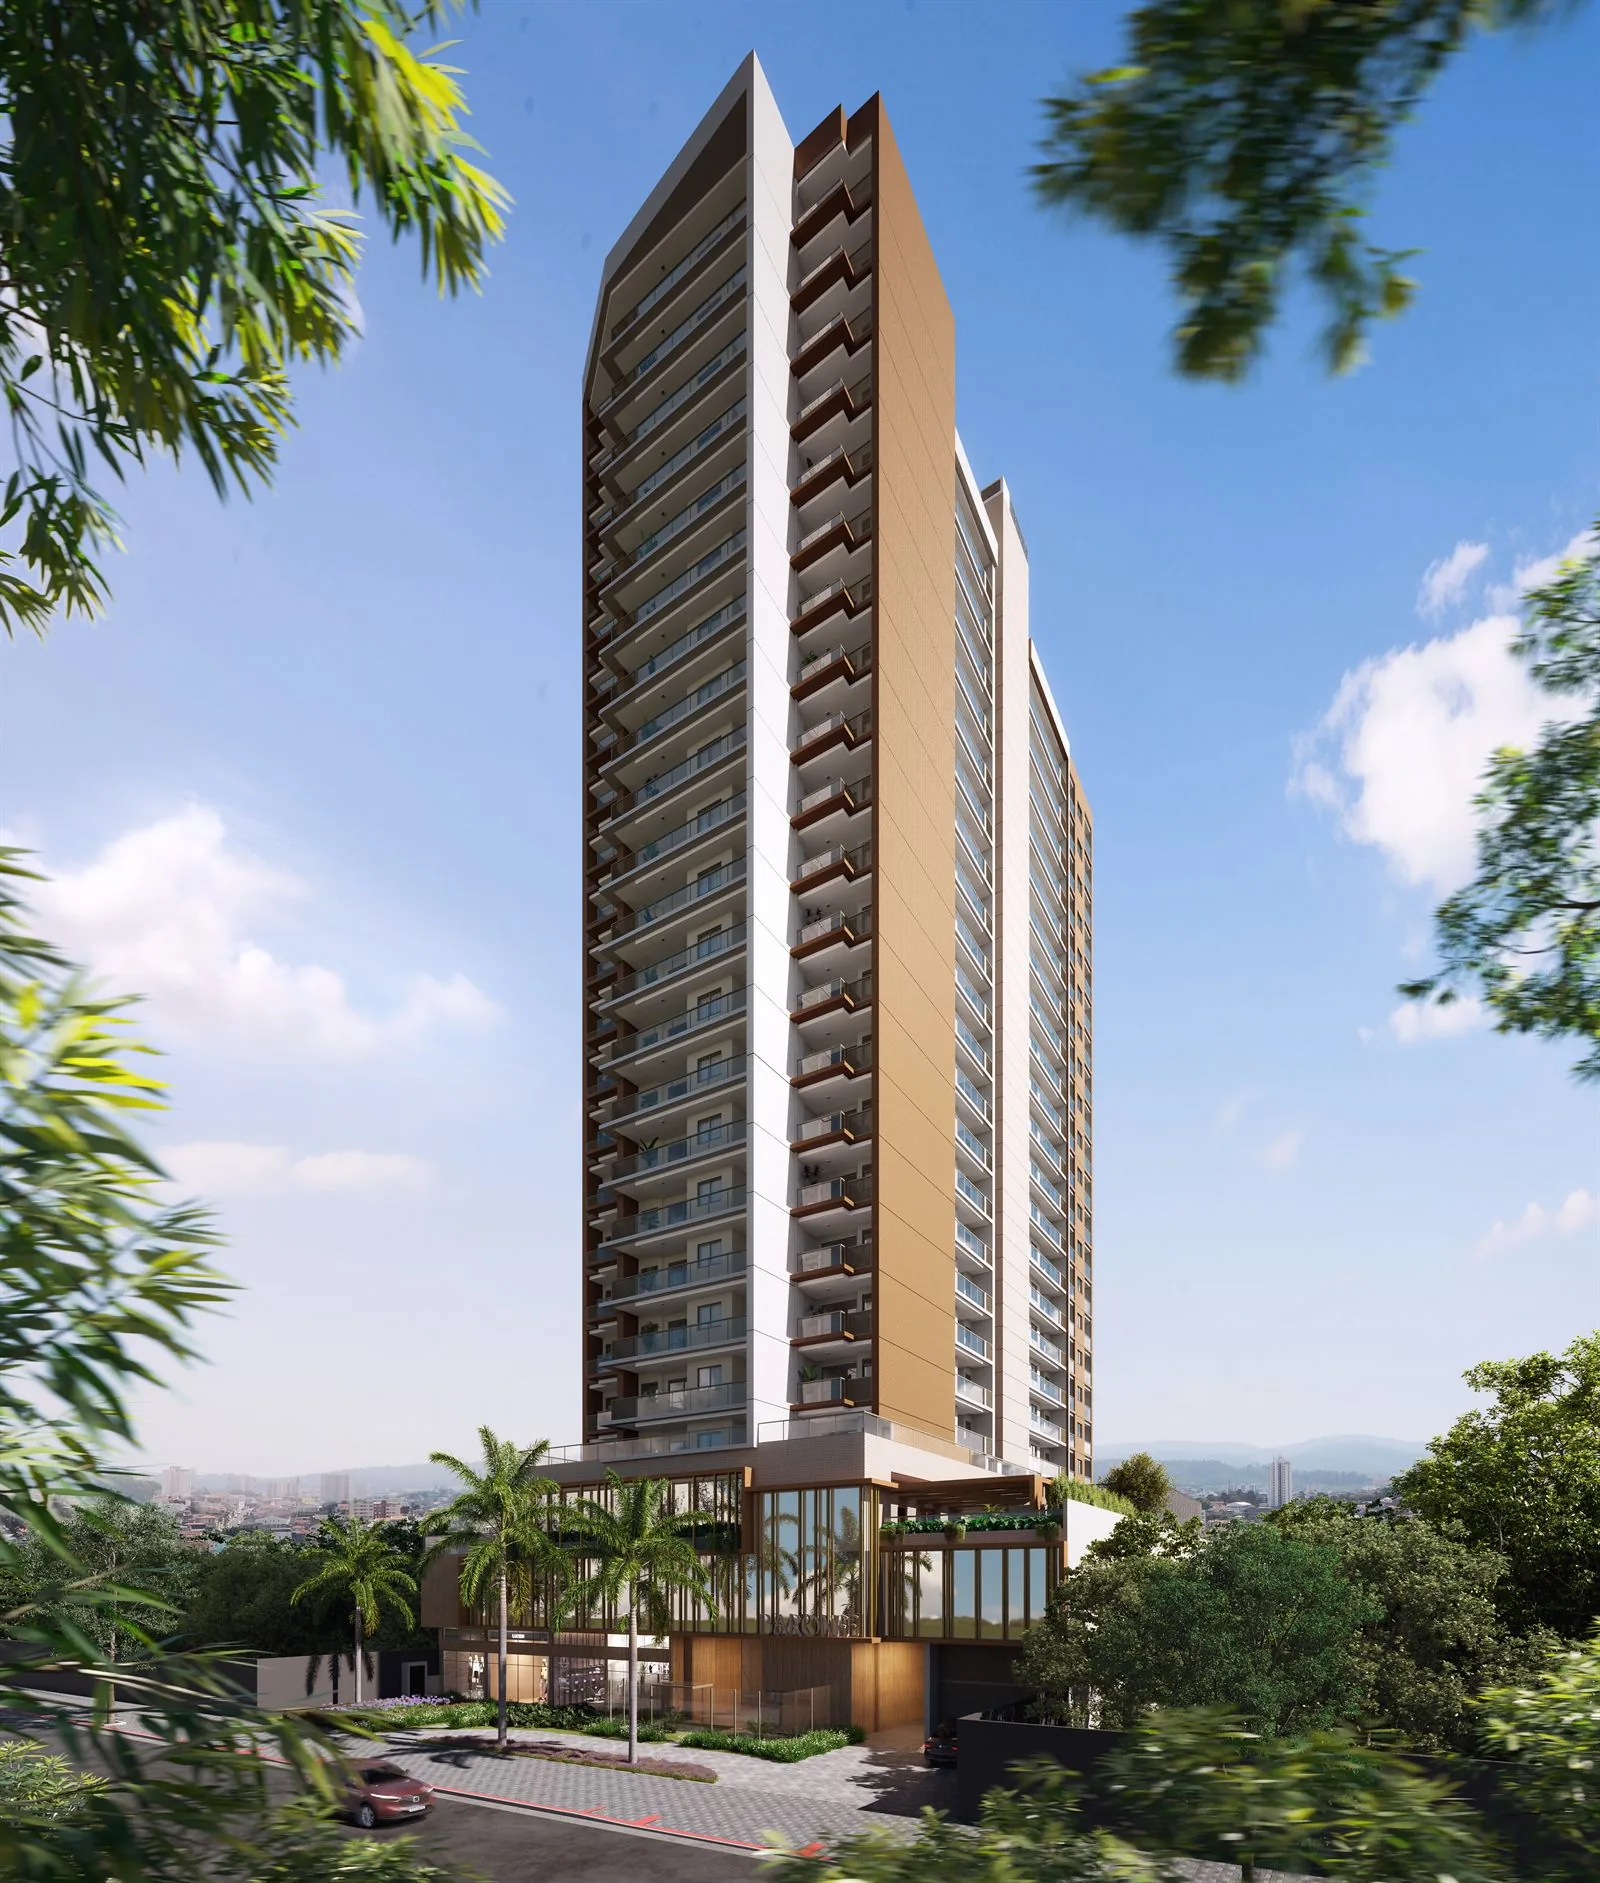
Em praças dinâmicas como Vila Velha (especialmente na Praia de Itaparica e no polo de condomínios-clube do Jockey de Itaparica), incorporadoras consolidadas — como a ARGO Construtora e outras referências regionais — estruturam tabelas com parcelamento flexível da entrada em prazos que chegam a 48, 60 e até 72 meses.
Como Funciona a Estrutura do Fluxo Direto na Planta?
Diferente de um financiamento bancário habitacional tradicional, no qual o comprador assume uma dívida de 30 a 35 anos com amortização pesada de juros compostos, o fluxo direto na planta é um contrato de promessa de compra e venda ajustado ao cronograma físico-financeiro da obra.
A engenharia de pagamento típica organiza-se em quatro pilares fundamentais:
- Sinal / Entrada Inicial (10% a 15%):** Diluído frequentemente em 3 a 5 vezes no início do contrato;
- Parcelas Mensais Durante a Obra (20% a 30%):** Pagamentos mensais que cabem no fluxo de caixa regular da família ou empresa;
- Intermediárias / Balões Anuais (10% a 20%):** Pagamentos semestrais ou anuais programados para coincidir com 13º salário, bônus corporativos ou colheita/dividendos;
- Saldo na Entrega das Chaves / Habite-se (40% a 50%):** Momento em que o comprador escolhe entre quitar, utilizar consórcio imobiliário contemplado ou migrar o valor residual para financiamento bancário com o imóvel já valorizado.
A Grande Vantagem: Sem Juros Bancários Durante a Construção
O grande diferencial financeiro do financiamento direto reside na indexação. Durante todo o período de obras:
- Não incidem juros da Tabela Price ou SAC: Não há cobrança da taxa de 10% a 12% ao ano sobre o montante financiado;
- Apenas Correção pelo CUB/ES: As parcelas sofrem apenas a correção monetária oficial do Custo Unitário Básico calculado pelo Sinduscon-ES, que mede a reposição da inflação dos materiais de construção e salários da construção civil;
- Valorização Real do Imóvel Acima da Inflação: Enquanto o saldo é corrigido pelo CUB, o valor de mercado do imóvel na orla de Vila Velha historicamente valoriza entre 25% e 45% entre o lançamento e a entrega das chaves. O comprador ganha a margem dessa valorização com capital próprio mínimo imobilizado.
Tabela Comparativa: Financiamento Bancário Tradicional vs. Direto Construtora vs. Consórcio
Veja a comparação pericial entre as três modalidades para um apartamento de R$ 600.000,00 na Grande Vitória:
| Critério de Comparação |
Financiamento Bancário (SFH) |
Direto com a Construtora |
Consórcio Imobiliário |
| Burocracia / Análise de Renda |
Alta (score bancário rígido, holerite) |
Simplificada (direto com incorporadora) |
Média (na contemplação) |
| Taxa de Juros / Custo |
10,5% a 12,5% a.a. + TR |
0% de juros na obra (apenas CUB) |
Taxa de administração (~1,3% a.a.) |
| Flexibilidade de Prazos |
Até 360/420 meses fixos |
36 a 72 meses flexíveis |
120 a 240 meses |
| Melhor Perfil de Investidor |
Comprador final com FGTS e CLT |
Investidores, empresários e autônomos |
Planejamento patrimonial de médio prazo |
Exemplo Prático: Lançamentos no Jockey e Praia de Itaparica
Em empreendimentos como Barone Residencial, Kalena Residence e Píer Boulevard no Jockey de Itaparica, um apartamento de 2 quartos com suíte em torno de R$ 420.000,00 a R$ 580.000,00 permite ao investidor pagar cerca de 30% a 40% do imóvel ao longo de 36 a 48 meses de obra com parcelas mensais acessíveis.
Ao receber as chaves, se o investidor optar por revender o ativo (repasse de contrato de gaveta regularizado com a construtora), ele embolsa 100% da valorização do imóvel inteiro tendo desembolsado apenas as parcelas de entrada, gerando um Retorno sobre o Capital Investido (ROE) que frequentemente supera 40% a 60%.
Cuidados Periciais e Segurança Jurídica na Compra Direta
Apesar das vantagens atrativas, a Capital Curadoria Imobiliária recomenda a supervisão técnica de um perito antes de qualquer assinatura de contrato:
- Patrimônio de Afetação: Verifique se o empreendimento possui patrimônio de afetação averbado na matrícula. Isso assegura que o dinheiro da obra não se mistura com outras operações da incorporadora;
- Registro de Incorporação (RI): Nenhuma venda pode ser realizada sem o número do RI expedido pelo Cartório de Registro de Imóveis competente;
- Simulação do Saldo Devedor com Projeção do CUB: É imprescindível calcular o impacto de cenários do CUB (conservador, moderado e estressado) para garantir que a parcela final de chaves permaneça perfeitamente alinhada com a capacidade de pagamento do comprador.
📌 Parecer Pericial de Rogério Campos (Perito Avaliador Judicial CNAI 33648 / CRECI-ES 4399-F):
"O financiamento direto é a forma mais inteligente de alavancar patrimônio no mercado capixaba. Você ganha tempo, não paga juros compostos para bancos durante a obra e preserva seu caixa para outras oportunidades. O segredo do sucesso está em auditar a construtora, blindar o contrato e ter uma estratégia clara para a entrega das chaves."
 Alto Padrão