A engenharia financeira utilizada por empresários do agronegócio, médicos e investidores no Espírito Santo para contemplar cartas de R$ 500 mil a R$ 2 milhões com lance embutido, fugindo dos juros bancários e construindo carteiras imobiliárias de alta liquidez.
Planejamento financeiro de consórcio imobiliário de alta renda com lance embutido no Espírito Santo
No universo dos investimentos imobiliários de alto padrão no Espírito Santo, a percepção clássica sobre o consórcio mudou de forma radical nos últimos anos. Longe de ser apenas um instrumento para compradores pacientes que aguardam sorteios em assembleias, o consórcio imobiliário de alta renda consolidou-se como uma das estratégias de engenharia financeira e alavancagem patrimonial mais sofisticadas e rentáveis do mercado corporativo capixaba.
Empresários do agronegócio do norte e noroeste do estado, médicos, executivos do setor logístico e de comércio exterior em Vitória e investidores imobiliários em Vila Velha utilizam cartas de crédito de R$ 500 mil a R$ 3 milhões não por falta de recursos à vista, mas por inteligência de alocação de capital: manter seu dinheiro rendendo no mercado financeiro ou em suas atividades produtivas e utilizar o consórcio com lance embutido para expandir seu portfólio físico sem descapitalização.
O que é o Lance Embutido e Como Ele Elimina o Desembolso Inicial?
Uma das maiores barreiras psicológicas do investidor tradicional era a suposição de que, para acelerar a contemplação de um consórcio, seria obrigatório desembolsar quantias vultosas em dinheiro vivo logo nas primeiras assembleias. É exatamente aí que o lance embutido transforma o jogo.
O mecanismo funciona de maneira matemática e transparente:
- Utilização da Própria Carta: A administradora permite que o cotista utilize uma porcentagem da sua própria carta de crédito (tipicamente de 25% a 50%, a depender da regra estatutária do grupo) como oferta de lance competitivo.
- Competitividade Imediata: Um investidor com uma carta de R$ 1.000.000,00 pode ofertar um lance embutido de 30% (R$ 300.000,00). Com isso, sua proposta disputa no topo das assembleias com enorme probabilidade estatística de contemplação rápida.
- Liquidez Real Contemplada: Ao ser contemplado, ele recebe o crédito líquido de R$ 700.000,00 disponível para compra à vista de imóveis, e o valor do lance é utilizado para abater as parcelas restantes ou reduzir significativamente o valor da mensalidade futura — sem que um único centavo tenha saído da sua conta bancária de liquidez.
Consórcio vs Financiamento: O Abismo Matemático do Custo Efetivo Total
Para quem administra grandes patrimônios, a comparação entre o consórcio estruturado e o financiamento bancário pelo SFH/SFI revela um abismo financeiro impressionante. Em um ciclo macroeconômico com taxas de juros nominais no patamar de dois dígitos, financiar um imóvel de alto padrão representa aceitar uma das formas mais severas de corrosão de rentabilidade.
| Critério Analisado |
Financiamento Bancário Tradicional |
Consórcio Imobiliário Estruturado |
| Taxa de Juros / Custo |
10,5% a 13,0% ao ano (Juros Compostos) |
Zero Juros (Apenas Taxa de Adm. fixa) |
| Custo Médio Anual Diluído |
11% a 14% ao ano |
0,8% a 1,2% ao ano |
| Custo Final de R$ 1.000.000 (180 meses) |
R$ 2.400.000 a R$ 2.900.000 |
R$ 1.150.000 a R$ 1.250.000 |
| Poder de Negociação na Compra |
Alienado ao banco (burocracia de liberação) |
Poder de Compra à Vista (descontos agressivos) |
| Impacto no Balanço Patrimonial |
Endividamento bancário restritivo |
Alavancagem limpa e planejada |
A matemática é incontestável: ao optar pelo consórcio em detrimento do financiamento para a aquisição de um imóvel de alto padrão na Praia da Costa ou na Praia de Itaparica, o investidor preserva no mínimo R$ 1,2 a R$ 1,6 milhão em caixa — capital suficiente para adquirir uma segunda unidade inteira para renda.
A Estratégia do "Imóvel Autossustentável": Alavancagem com Renda Passiva
Como perito avaliador e curador de investimentos imobiliários, observo uma estratégia amplamente replicada pelos clientes mais astutos da Capital Curadoria Imobiliária: a compra de unidades com potencial de alta taxa de ocupação para que o próprio imóvel pague o saldo remanescente da cota.
- Contemplação da Cota: Através do planejamento de lance embutido, o investidor contempla uma carta líquida de R$ 700 mil a R$ 1 milhão.
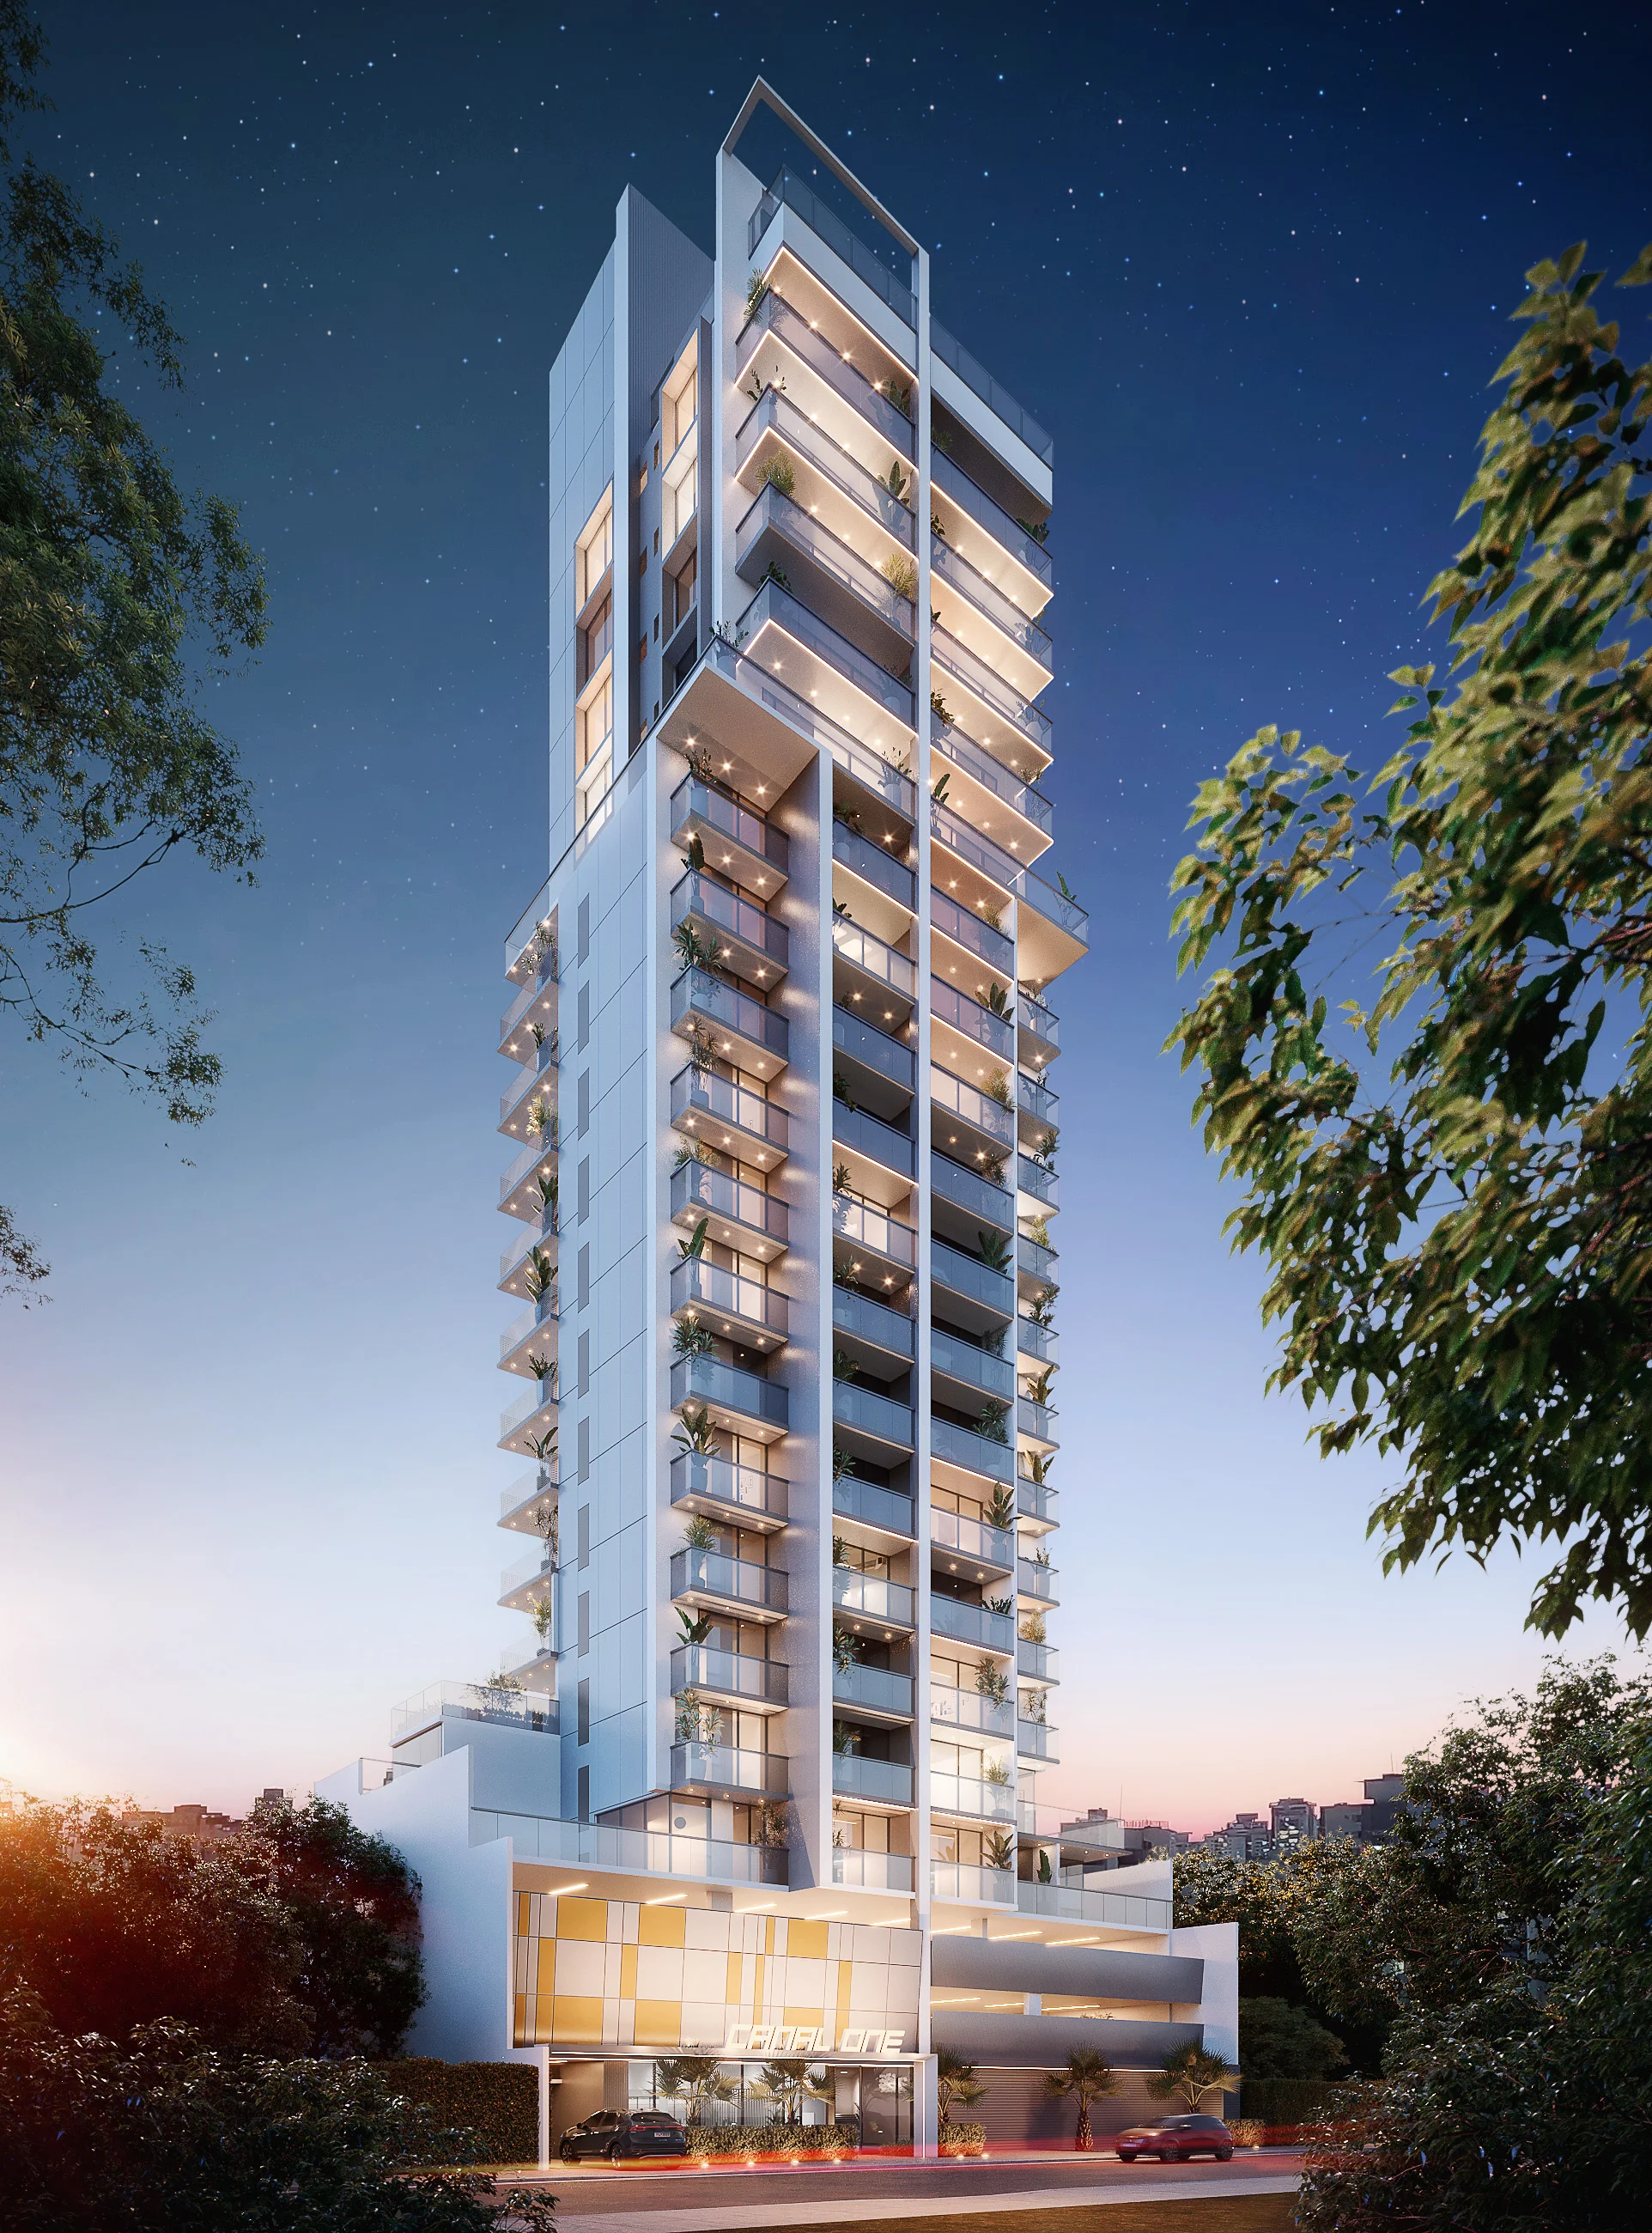
- Aquisição Oportuna: O crédito é utilizado para arrematar ou comprar à vista uma unidade compacta premium ou de 2 quartos em empreendimentos consolidados com perfil híbrido e liberação para short stay — como os recentes lançamentos na Praia de Itaparica (ex: Itaparica Prime DR Residence) ou Praia de Santa Helena (ex: Canal One).
- Geração de Renda Imediata: O imóvel é mobiliado e colocado para locação tradicional ou em plataformas como Airbnb e Booking. Em Vila Velha e Vitória, um imóvel bem localizado e formatado para temporada gera entre 0,8% e 1,2% ao mês sobre o valor de mercado.
- Amortização Automatizada: O fluxo mensal gerado pelo aluguel cobre integralmente a parcela do consórcio, restando ainda um excedente de fluxo livre de caixa. Ao término do prazo, o investidor detém um ativo integralmente quitado, com expressiva valorização imobiliária histórica, gerado essencialmente pelo capital de terceiros.
Consórcio e Blindagem em Holding Familiar: A Rota Tributária Eficiente
Outro vetor fundamental do consórcio de alta renda no Espírito Santo reside na sua perfeita sintonia com a estruturação de holdings familiares e o planejamento sucessório.
Quando as cotas são contratadas no CNPJ da holding patrimonial:
- As despesas com a taxa de administração podem ser integradas ao custo operacional da gestão de ativos imobiliários, dependendo do regime tributário escolhido.
- A cota de consórcio não sobrecarrega a liquidez pessoal dos sócios nem gera exposição imediata a inventários judiciais desgastantes em caso de sucessão.
- Após a contemplação e aquisição dos bens, as receitas de locação passam a ser tributadas pela alíquota reduzida de aluguéis em pessoas jurídicas (cerca de 11,33% no Lucro Presumido, frente aos até 27,5% da tabela progressiva do IRPF para pessoas físicas).
Como Desenhar Seu Plano de Consórcio Imobiliário com a Curadoria
O sucesso do consórcio de alta renda não depende de intuição nem de sorte: é um exercício rigoroso de estatística de grupos, análise do histórico de lances das últimas 12 assembleias, saldo do fundo de reserva e saúde financeira da administradora fiscalizada pelo Banco Central.
Na Capital Curadoria Imobiliária, realizamos uma triagem técnica pericial para mapear os grupos com a melhor relação entre taxa de administração, percentual médio de lance contemplado e velocidade de entrega. Dessa forma, você entra em um grupo estruturado sabendo exatamente qual o momento mais estratégico para ofertar o lance embutido e atingir o seu objetivo de expansão patrimonial com segurança absoluta.

 Finanças Imobiliárias